تذکر حافظی به شهردار تهران برای انحرافات شرکتها
رئیس کمیسیون محیطزیست شورای شهر تهران گفت: هرگونه بیتوجهی به گزارشها حسابرسی شورا یا خدایناکرده سهلانگاری بهمثابه شراکت در ریختوپاش و همچنین بیانضباطی مالی است
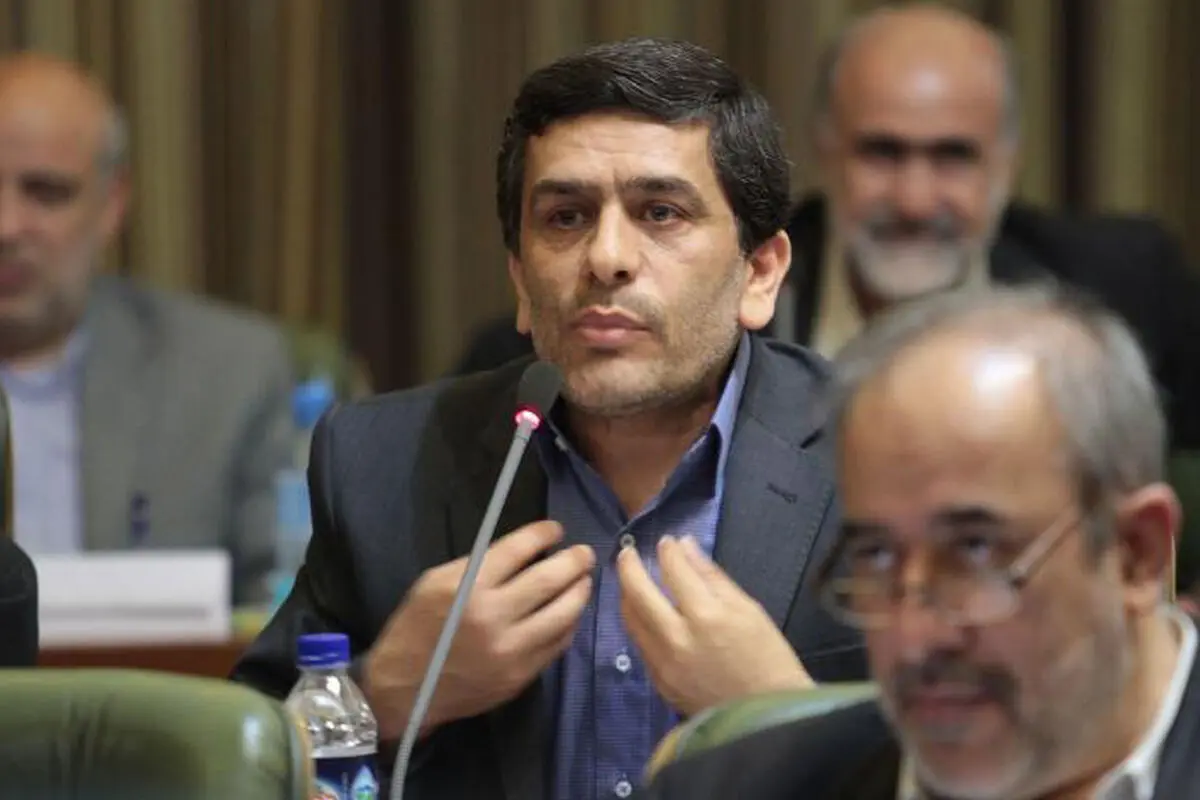
به گزارش خبرنگار «نسیم»، رحمت الله حافظی در جلسه امروز شورای شهر تهران در نطق پیش از دستور با عنوان "واکاوی گزارشهای حسابرسی شرکتهای شهرداری " اظهار کرد: وفق قوانین، از مهمترین کار ویژههای مختلف شوراهای شهر در جمهوری اسلامی ایران کار ویژه نظارت و مقررات گزاری در حوزههای مختلف اقتصادی، اجتماعی، فرهنگی، عمرانی، آموزشی، بهداشتی، سلامت و سایر امور رفاهی است. در این میان کارکرد و مأموریت شورای شهر درزمینهٔ "نظام بودجهریزی و نظارت مالی بر شهر و شهرداری" دارای اهمیت ویژهای است.
وی ادامه داد: در راستای توجه ویژه و خاص به همین کارکرد بود که در آخرین دیدار اعضای شورای اسلامی شهر و مدیران شهرداری تهران با مقام معظم رهبری (مدظلهالعالی) ،معظم له بهصراحت در خصوص لزوم انضباط مالی و اقتصادی و جلوگیری از ریختوپاشها در شهرداری، بیپرده تذکر روشن و شفاف دادند. در نگاه اول، این تذکر به شهرداری وارد شد، اما واقعیت این است که سهم عمده و لبه اصلاحی این تذکر به شورای شهر تهران برمیگردد. چراکه مطابق با قوانین ازجمله بند 12 ماده 71 و همچنین ماده 76 قانون شوراهای اسلامی شهر و انتخاب شهرداران مصوب 1/3/1375، شورای اسلامی شهر ضمن آنکه مکلف است نسبت به تصویب و اصلاح بودجه و همچنین تصویب تفریح بودجه سالانه شهرداری و مؤسسات و شرکتهای وابسته به شهرداری اقدام کند، لازم است نسبت به انتشار و اطلاعرسانی عمومی در این خصوص نیز اقدام نماید.
رئیس کمیسیون سلامت، محیطزیست و خدمات شهری شورای شهر تهران همچنین تصریح کرد: مطابق با بند 30 ماده 71 قانون شوراها «نظارت بر حسن اداره امور مالی شهرداری و کلیه سازمانها، مؤسسات، شرکتهای وابسته و تابعه شهرداری و حفظ سرمایه، داراییها، اموال عمومی و اختصاصی شهرداری، همچنین نظارت بر حساب درآمد و هزینه آنها با انتخاب حسابرس رسمی و اعلام موارد نقض و تخلف به شهردار و پیگیریهای لازم بر اساس مقررات قانونی»از وظایف شورای شهر است.
حافظی با اشاره به اینکه مهمتر اینکه، از 34 مأموریت مندرج در مواد 71 تا 77 قانون شوراها ،" 12 " مورد از این مأموریتها مستقیم به کارکرد مالی و بودجهای شهرداری و شهر برمیگردد، تأکید کرد: روح حاکم بر این قانون، ایجاد انضباط مالی در شهرداری و شهر است. ریشه این الزامات قانونی سخت گیرانِ حفاظت و صیانت از هزینههای پرداختشده شهر از جیب مردم است، همگی میدانیم که تأمین درآمد شهرداری، از عوارض وبهای خدمات شهروندی است، و هر ریال آن حقالناس است و هرگونه بیتوجهی به درآمد و هزینه کرد شهر و شهرداری، به معنای واقعی بیتوجهی بهحق مردم است.
وی ادامه داد: همچنین میدانیم که کلیه عملیات مالی شهرداری باید با تائید شورای شهر باشد و برای تحقق این مأموریت، قانون اجازه میدهد شورای شهر، سالانه نسبت به انتخاب حسابرس قانونی در همه حوزههای شهرداری از قبیل ستاد، مناطق، معاونتها، شرکتها و سازمانها و سایر مؤسسات وابسته اقدام و همچنین مکلف است گزارش حسابرس منتخب را در خصوص انحرافات و یا تخلفات پیگیری نماید . لازم به ذکر است موضوعات مرتبط با بودجه، تفریح بودجه، متمم بودجه و حسابرسی، موضوعات محرمانه تلقی نمیشوند و هرگونه بیتوجهی به این گزارشها و یا خدایناکرده سهلانگاری، خود بهمثابه شراکت در ریختوپاش و همچنین بیانضباطی مالی است.
حافظی اعلام کرد: در همین رابطه مطابق با اظهارنظر موسسه حسابرسی منتخب شورای شهر تهران در خصوص شرکتهای وابسته به شهرداری برای سال مالی 1392 وضعیت حسابرسی آنها از حیث مقبولیت اینگونه اعلامشده است که حسابرسی شرکت سرمایهگذاری شهر، شرکت کنترل ترافیک و شرکت برج مُیلاد برای سال 1392 ازنظر حسابرس رسمی شورای اسلامی شهر مردود اعلامشده است.
وی گفت: همچنین حسابرسی شرکتهای ارتباط مشترک شهر، توسعه فضاهای فرهنگی، ساماندهی صنایع و مشاغل شهر تهران، شرکت بهرهبرداری راهآهن شهری تهران و حومه، شرکت شهر سالم، شرکت راهآهن شهری تهران و حومه و شرکت نوسازی عباسآباد برای سال 1392 ازنظر حسابرس رسمی شورای اسلامی شهر، قادر به کسب شواهد حسابرسی کافی و مناسب برای اظهارنظر نگردیده است و لذا این شرکتها با عدم اظهارنظر از سوی موسسه حسابرسی مواجه بودهاند.
به گفته حافظی حسابرسی شرکتهای پیام رسا، شهربان و حریم بهابرگ، خدمات اداری شهر، خاکریز آب، یادمان سازه، شرکت همشهری مطابق با نظر حسابرس رسمی شورای اسلامی شهر تهران مشروط اعلامشده است و حسابرسی موسسه فناوریان شهر و شرکت کنترل کیفیت هوا برای سال 1392 توسط حسابرس منتخب شورای اسلامی شهر مطلوب و مناسب اعلامشدهاند.
رئیس کمیسیون سلامت، محیطزیست و خدمات شهری شورای شهر تهران گفت: با توجه به موارد مطرحشده ازنظر حسابرس منتخب شورای شهر، وضعیت حسابرسی و انضباط مالی شرکتهای وابسته به شهرداری مناسب نیست و شورای شهر میبایست در این خصوص تصمیم جدی بگیرد، جدا از این ضرورت جمعی و شورایی، برحسب وظیفه نمایندگی و جهت پایبندی به سوگند یادشده در ابتدای دوره شورای چهارم، بیتوجهی به این حجم گسترده از انحرافات و تخلفات مالی را غیرموجه تشخیص داده و از سوی دیگر، عدم نظارت و تعقیب قانونی در این موارد را، سبب تضییع حقوق عمومی و منافع مردم میدانم.
حافظی تأکید کرد: لذا در چارچوب ماده 73 قانون شوراهای اسلامی کشور، نتایج بررسیها در خصوص انحراف شرکتهای شهرداری از مسیر قانونی را به شرح زیر به شهردار محترم تهران تذکر میدهم، و از ریاست محترم و هیئترئیسه محترم شورای شهر خواستار ابلاغ و پیگیری نتایج بندهای ذیل هستم.
1-مطابق با گزارش حسابرس، در سال 1390 طی قرارداد فیمابین سازمان املاک و مستغلات شهرداری و یک بانک و یکنهاد نسبت به واگذاری 75000 مترمربع و 5025 مترمربع از اراضی موصوف به TOD و نوبخت خارج از میسر قانونی و بدون برگزاری مزایده واگذارشده است.
2-عدم انتقال اسناد مالکیت و تحویل 7 واحد کاشانه واقع در خیابان مقدس اردبیلی و 2 باب مغازه واقع در شمسآباد.
3-عدم ارائه اسناد مالکیت 2 قطعه زمین حدوداً به متراژ 600 مترمربع از طریق ترک تشریفات و با اعمال 30 درصد تخفیف نسبت به قیمت پایه کارشناسی شده در مقابل دریافت 2 واحد کاشانه واقع در خیابان تابان به ارزش کارشناسی 3/63 میلیارد ریال با اشخاص حقیقی، معاوضه گردیده است. مضافاً صحت انعکاس مبلغ 8/37 میلیارد ریال درآمد حاصل از معاوضه مذکور مشخص نگردیده است و ارائه مجوز لازم برای اعطاء تخفیف مذکور نیز صورت نپذیرفته است.
4- عدم ارائه اطلاعات و مدارک لازم در خصوص ساختمانهای در اختیار یا تحت مالکیت شرکت اراضی عباسآباد، نظیر ساختمان نیلگون.
5- عدم ارائه مدارک و مستندات در خصوص مخارج اضافه بر قرارداد اولیه در پروژههای منظومه شمسی از 110 میلیارد به 213 میلیارد ریال و پل طبیعت از 210 میلیارد ریال به 485 میلیارد ریال.
6-عدم ارائه مدارک مبنی بر انتقال مالکیت مجموعه پارکینگ قنبر زاده و اسناد مالکیت وسایط نقلیه سبک و سنگین به موسسه حسابرسی منتخب شورای شهر در شرکت اراضی عباسآباد.
7-جهت ارائه تسهیلات مالی به کارکنان توسط بانکها، مبلغی حدود 5 میلیارد تومان از منابع شرکتهای نوسازی عباسآباد، شرکت توسعه فضاهای فرهنگی و سه شرکت دیگر بهعنوان وجهالضمان در بانکها مسدود گردیده است . مجوز این سپردهگذاری، لیست وامگیرندگان و میزان تسهیلات اعطائی و شیوه بازپرداخت آنها بهحسابرس اعلامنشده است.
8-عدم ارائه مدارک در خصوص شیوه واگذاری، اجاره اراضی، غرفه تاو املاک واقع در اراضی عباسآباد جمعاً به مبلغ 252 میلیارد ریال و همچنین عدم ارائه مدارک مبلغ 87 میلیارد ریال بابت رستوران پل چوبی و رستوران سیاوش در شرکت اراضی عباسآباد و پارکینگ مراجعین.
9-عدم رعایت مفاد آئیننامه معاملات در شرکتهای مختلف در خصوص خریدهای انجامشده طی سال مالی 1392. در این رابطه باخرد کردن یک خرید به چند برگ خرید اقدام به خارج نمودن خرید مربوطه از نصاب معاملات عمده شده است.
10-عدم انتقال مالکیت 50 هکتار از اراضی مورد تصرف شرکت راهآهن شهری تهران و حومه و عدم انجام کارشناسی تعیین ارزش، که عمدتاً بهصورت یکریالی در دفاتر ثبت گردیده است . همچنین اسناد مالکیت 86 هکتار دیگر از زمینهای واقع در طرحهای مترو به نام شرکت انتقال نیافته و میزان و متراژ اراضی موات متصرفه در تمام خطوط مترو مشخص نگردیده است .
11-در شرکت راهآهن شهری تهران و حومه وضعیت مالکیت زمینها و ساختمانهای مربوطه به دانشکده مترو، 400 دستگاه و ساختمان ستادی،30 هکتار تصرفی موضوع تبصره یک ماده 2 مصوب 17/11/1385 شورای انقلاب شامل 7200 مترمربع از اراضی موات و تصرفی متعلق به شهرداری، 5 هکتار از اراضی زمینی شهری منطقه دردشم و منازل سازمانی و ساختمانهای اداری آنها و 31 هکتار زمینهای بلااستفاده تاکنون مشخص نگردیده است.
12- عدم ارائه اسناد مالکیت 14 باب ساختمان در شرکت راهآهن شهری تهران و حومه.
13-عدم دسترسی به اطلاعات کافی در خصوص 296 دستگاه منزل مسکونی در اختیار کارکنان شرکت بهرهبرداری و در شرکت راهآهن شهری تهران و حومه (مترو).
14- امتناع شرکت بهرهبردار از واگذاری امور فروش بلیت مغناطیسی به شرکت توسعه سامانههای نرمافزاری نگین (توسن) و انجام کلیه امور مربوط توسط کارکنان خود و تقبل کل هزینههای آن توسط شرکت بهرهبرداری، در سال 92 بدون اینکه هیچ فعالیتی از این بابت توسط شرکت توسن انجام پذیرد، حدود 2/12 میلیارد ریال مخارج شرکت ناسا بهصورت یکطرفه توسط شرکت توسن بهحساب خودش منظور و از وجوه قابل پرداخت درآمد فروش بلیتهای الکترونیکی سهم شرکت بهرهبرداری کسر گردیده است.
15-عدم ارائه گزارش، آمار و نظارت بر فروش بلیت الکترونیکی بهصورت تراکنشی توسط شرکت توسن در شرکت بهرهبرداری مترو.
16- واریز درآمد حاصل از فروش بلیت مترو به نام مدیر ایستگاه خارج از چارچوب و روال قانونی.
17-پیشپرداخت به شرکت آکیادویچ به مبلغ 489 میلیارد ریال مربوط به خرید 100 دستگاه اتوبوس دو کابین و سه کابین شهری آلومینیومی پیچ و مهرهای از نماینده ایرانی یک تولیدکننده از کشور سوئیس در سال 90 که بهموجب قرارداد منعقده، تا پایان سال 1391 کلیه اتوبوسهای مذکور میبایست تحویل شرکت میگردید . لیکن پس از گذشت بیش از دو سال از تاریخ اتمام قرارداد، طبق اظهارات مسئولین شرکت تنها یک دستگاه تحویل گردیده و مبالغ بیشتری نیز در سال 1393 به شرکت پرداختشده است.
18-عدم دسترسی دقیق ارزشگذاری دو قطعه زمین در ضلع شرقی سینما آزادی، فروش و سایر اطلاعات تکمیلی یکی از زمینها در شرکت توسعه فضاهای فرهنگی.
19-عدم دسترسی به اسناد مالکیت مستغلات بازار آهن، مجتمع تجاری رودبار، بازارچه الغدیر، مجتمع پردیس، بازارچه پروانه در شرکت توسعه فضاهای فرهنگی.
20-عدم دسترسی به مستندات فروش 5 واحد مسکونی پارمیس نیاوران در شرکت توسعه فضاهای فرهنگی .
21-عدم دسترسی به اسناد دریافتی از آقای"م. ت. ف" و خانم"م. ن" به مبلغ 14 میلیارد ریال مربوط به واگذاری مجموعه باغ شاطر واقع در خیابان دربند به مبلغ 27 میلیارد ریال (بر اساس نظر کارشناسان رسمی دادگستری) در سال 1385 خریداران میبایست مبلغ 5 میلیارد ریال نقد و 22 میلیارد ریال طی 36 فقره چک پرداخت نمایند، بر اساس بند 3-5 قرارداد در صورت عدم وصول سه فقره از چکهای مزبور شرکت میتواند قرارداد را یکطرفه فسخ نماید، لیکن تا تاریخ رسیدگی و پس از گذشت حدود 7 سال از تاریخ انجام معامله، صرفاً مبلغ 13 میلیارد ریال طی سالهای قبل دریافت و مابقی در سرفصل اسناد دریافتی تجاری ثبتشده است. شایانذکر است طبق اظهارات مسئولین شرکت در تاریخ 30/6/1389 بابت جایگزین چکهای برگشتی، تعداد 18 فقره چک جدید جمعاً به مبلغ 15 میلیارد ریال به سررسیدهای متناوب از 30/10/1392 لغایت 30/12/1394 دریافت شده است که تاکنون به حیطه وصول درنیامده و مضافاً چکهای مذکور به رؤیت حسابرس نرسیده است.
22-عدم دسترسی بهحساب تا و اسناد دریافتنی جاری و بلندمدت از آقای "ا. ن" از بابت اصل و جرائم درمجموع در پایان سالهای 91 و 92 به مبلغ 259 میلیارد ریال مربوط به فروش 83 واحد تجاری از مجتمع تجاری لاله در اسفندماه 1385 کلیه چکهای مذکور در سررسید برگشتخورده و تا زمان تنظیم گزارش حسابرس در صندوق شرکت نگهداری میشده است.
23-بابت فروش تراکم در سال 1388 مبلغ 171 میلیارد ریال اسناد دریافتنی و 66 میلیارد ریال حسابهای دریافتنی از آقای "ح . ه" ایجاد گردیده لکن کلیه چک تا وارواست شده و تاکنون به حیطه وصول درنیامده است.
24- عدم افشاء طلب از آقای " ح . ه " در صورتهای مالی .
25-کتمان اطلاعات در شرکت کنترل ترافیک در خصوص حسابهای جاری 666.6 و 622.2 بانک ملت از حسابرس.
26-عدم رعایت قوانین و مقررات در خصوص پرداخت حقوق و دستمزد در اکثر شرکتها و همچنین جذب 2175 نفر خارج از ضوابط و مقررات در شرکت بهرهبرداری مترو.
27-تأمین هزینههای جاری و سرمایهای خارج از روال قانونی و از طریق فروش بلیت در گیشههای شرکت برج میلاد.